O Mark Zuckerberg recebeu um dólar de salário em 2025. Um dólar no ano inteiro. Ao mesmo tempo, o patrimônio dele passa de 200 bilhões de dólares, quase todo em ações da Meta. E um levantamento com dados da própria Receita americana mostrou que os 25 americanos mais ricos pagaram, em cinco anos, só 3,4% de imposto sobre o quanto enriqueceram.
Quando eu postei isso, a pergunta que mais chegou foi: isso é sonegação? Não. Ninguém nessa história deixou de declarar nada. O que eles fazem é usar, em escala, uma regra simples sobre o que conta como renda. E a parte que mais me interessa é outra: boa parte dessa lógica vale para quem tem empresa no Brasil, e quase ninguém explica isso para o dono do negócio.
Então este post tem duas metades. Primeiro, a mecânica dos bilionários, rápida. Depois, o que você consegue usar aqui, com a lei de 2026 na mão, para levar para o seu contador.
Renda paga imposto. Patrimônio que cresce, não
Salário é renda. Cai na conta, o imposto sai na fonte, todo mês, sem escolha. Nos EUA, a alíquota máxima do imposto de renda federal sobre salário é de 37%.
Ação que valoriza funciona de outro jeito. Se você comprou por 10 e hoje vale 100, você ficou mais rico, mas não recebeu nada. Enquanto não vende, esse ganho é um número na tela. E ganho que não foi realizado não paga imposto. Nem lá, nem aqui.
Um por vez, sobre imposto, dinheiro e empresa, escritos para quem é dono do negócio. Dá para sair com um clique.
Por isso o fundador recebe salário simbólico. O salário seria a parte mais cara da remuneração dele. O documento que a Meta entregou à SEC, a CVM americana, em abril de 2026 mostra isso preto no branco.
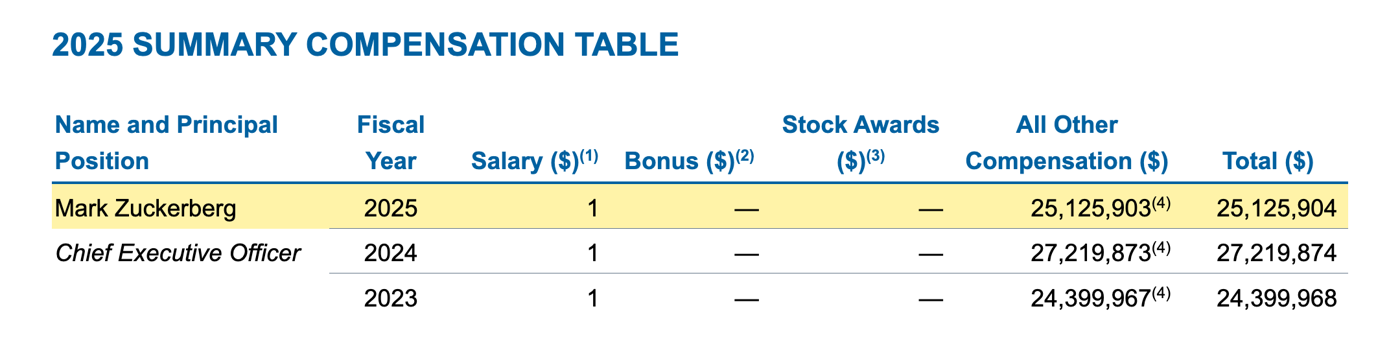
Enquanto isso, a ação que ele guarda não parou de subir. É ali que a riqueza cresce, e é ali que o imposto só aparece se ele vender.
Comprar, pegar emprestado, morrer
Nos EUA isso tem nome: buy, borrow, die. A expressão é do professor de direito tributário Edward McCaffery, da USC. São três passos, e cada um usa uma regra diferente.
Comprar. Acumular ativo que valoriza: ações da própria empresa, imóveis, participações. O patrimônio cresce todo ano e, como nada é vendido, não existe imposto sobre o ganho.
Pegar emprestado. Em vez de vender ação para pagar a vida, pega empréstimo no banco usando as ações como garantia. Empréstimo precisa ser devolvido, então não é renda. O que se paga é juro. O mesmo documento da Meta mostra 12 milhões de ações do Zuckerberg dadas em garantia de empréstimo, mas não diz o valor nem para que serve. Dá para afirmar que ele tem crédito com ação de garantia. Não dá para afirmar o motivo.
Morrer. Nos EUA, quando a pessoa morre, o custo das ações é atualizado para o valor do dia da morte. Todo o ganho acumulado em vida some para fins de imposto de renda. Os herdeiros vendem uma parte, quitam as dívidas e o ciclo recomeça. Ainda existe lá um imposto sobre herança de 40%, que o planejamento sucessório costuma reduzir.
O resultado aparece na conta que a ProPublica fez em 2021, com dados obtidos da própria Receita americana: imposto pago dividido pelo quanto a pessoa enriqueceu.
O passo que eu não copiaria
Crédito com ação de garantia tem uma cláusula que ninguém mostra no vídeo. Se a ação cai abaixo do limite combinado, o banco pede mais garantia ou vende as ações por você, no pior momento. E venda gera justamente o imposto que a estratégia queria evitar.
E no Brasil, funciona?
A primeira parte, sim. Ganho que não foi realizado não paga imposto aqui também. O resto muda bastante, e o passo que fecha a conta lá não existe do mesmo jeito.
Você provavelmente não tem bilhões em ações. Mas a lição de fundo serve para qualquer empresa: o imposto depende de como o dinheiro chega até você. Renda, lucro, ganho de capital e patrimônio parado são tratados de jeitos diferentes pela lei. Quem escolhe o caminho antes paga o que a lei manda, e nada além disso. Quem não escolhe paga pelo caminho mais caro, no automático.
Planejar imposto é decidir o caminho antes do fato acontecer. Depois que aconteceu, só resta declarar.
Essa é a diferença entre elisão e evasão. Elisão é organizar a empresa do jeito que a lei permite, para pagar menos. Evasão é esconder o que já aconteceu, e é crime. Tudo daqui para baixo está do primeiro lado, e nada funciona sem contador.
1. Comece pelo regime tributário
A maior parte das empresas está no regime em que foi aberta, e não no regime que faz sentido hoje. Simples Nacional, Lucro Presumido e Lucro Real cobram de formas diferentes sobre a mesma receita. A distância entre a escolha certa e a errada costuma ser maior que qualquer corte de custo que você faça no ano.
Se você presta serviço pelo Simples, existe um detalhe que decide muito dinheiro: o Fator R. Ele é a folha de pagamento dos últimos doze meses dividida pela receita bruta dos últimos doze meses. Com a razão em 28% ou mais, a empresa cai no Anexo III, que começa em 6%. Abaixo de 28%, cai no Anexo V, que começa em 15,5%.
Mesma empresa e mesmo faturamento, e a conta muda de patamar. O cálculo é refeito todo mês, então dá para entrar e sair de anexo sem ninguém perceber.
Trocar de regime envolve limite de receita, atividade, CNAE e custo de folha. Se faz com o contador, com projeção de doze meses, uma vez por ano, na janela certa.
2. Pró-labore e lucro: as duas portas para tirar dinheiro
Sócio pode receber da empresa por dois caminhos ao mesmo tempo. O pró-labore paga o seu trabalho: entra na tabela do imposto de renda da pessoa física e tem INSS. A distribuição de lucros devolve ao dono o resultado da empresa.
Quem tira tudo como pró-labore paga imposto progressivo e INSS sobre tudo. Quem define um pró-labore compatível com a função e recebe o resto como lucro apurado costuma pagar menos, de forma legal. Eu vejo esse erro em muita empresa boa.
O que mudou em 2026 com a Lei 15.270/2025
Desde 1º de janeiro, quando a mesma empresa paga mais de R$ 50 mil em lucros no mês para a mesma pessoa física, há retenção de 10% de imposto na fonte. A conta soma tudo o que aquele CNPJ pagou àquele CPF no mês. Abaixo disso, não há retenção. E essa retenção funciona como antecipação: o acerto acontece na declaração anual.
A mesma lei criou o imposto mínimo para quem soma mais de R$ 600 mil de rendimentos no ano, com alíquota efetiva que chega a 10% acima de R$ 1,2 milhão. Ele vale para a renda recebida a partir de 2026 e aparece na declaração de 2027. Lucros aprovados até 31/12/2025, sobre resultados até 2025, seguem isentos se forem pagos até 2028.
Muito conteúdo sobre "pró-labore baixo e o resto no lucro" foi escrito antes dessa lei. Se o seu planejamento é de antes de 2026, ele precisa ser revisto.
Pró-labore baixo demais é autuável: a Receita entende que quem trabalha na empresa precisa de remuneração compatível com a função. E lucro só é lucro com contabilidade que comprove o resultado apurado.
Tem mais um ponto: o pró-labore entra na folha do Fator R. Baixar o pró-labore ao extremo pode derrubar o Fator R e jogar a empresa para o Anexo V. Por isso as portas 1 e 2 se decidem juntas.
3. Na pessoa física, use as deduções
Na declaração, quase todo mundo escolhe entre simplificado e completo no piloto automático. O simplificado aplica um desconto padrão. O completo soma as suas deduções reais. Quem tem plano de saúde, dependentes, escola e previdência costuma pagar menos no completo, e muita gente nunca testou.
Despesa médica não tem teto, desde que comprovada. E a previdência do tipo PGBL é dedutível até 12% da renda bruta tributável do ano. O PGBL adia o imposto: você reduz a base de hoje e paga no resgate. Só vale com declaração no modelo completo, contribuição para a previdência oficial e dentro do teto dos 12%.
4. Patrimônio que cresce: decida quando vender
Essa é a parte que os bilionários ensinam de verdade. O imposto sobre ganho só aparece na venda. Então quando e como vender também é decisão, e planejar isso sem pressa e sem urgência de caixa é legítimo.
Em ações na bolsa, a Lei 11.033/2004 isenta o ganho quando o total vendido no mês fica em até R$ 20 mil. Repare: o limite é sobre o valor vendido, não sobre o lucro. Acima disso, o ganho paga 15% (20% em day trade). Em outros bens, como imóvel ou participação em empresa, o ganho de capital paga de 15% a 22,5%, conforme a faixa. Antes de vender um ativo grande, simule o imposto com o contador. A faixa muda a alíquota.
5. Holding: aluguel, sucessão e proteção
Holding é uma empresa cujo trabalho é ser dona das coisas: imóveis, participações, patrimônio. Ela resolve três problemas, e só um é imposto.
- Aluguel. Receber aluguel na pessoa física pode chegar à alíquota máxima da tabela. Pela pessoa jurídica certa, com atividade imobiliária regular, costuma custar menos.
- Sucessão. Inventário demora e custa caro. Com holding, as cotas podem ser doadas em vida com reserva de usufruto: quem construiu segue no controle e quem herda já está no papel. O ITCMD agora é progressivo nos estados, o que muda essa conta em muitos lugares.
- Separação. Patrimônio fora da operação fica protegido do risco do que você ainda opera.
Holding tem custo de manutenção, contabilidade e obrigações. Abaixo de um certo patrimônio, ela custa mais do que economiza. E colocar imóvel dentro da empresa pode gerar imposto na própria transferência. Isso se avalia antes, com quem responde tecnicamente.
6. Separe a pessoa física da empresa
Nenhum dos caminhos acima funciona com o caixa misturado. Se a conta da empresa paga o mercado de casa e a sua conta pessoal paga fornecedor, ninguém sabe qual é o lucro de verdade. E sem lucro apurado não existe distribuição de lucro, só retirada sem explicação.
Separar é chato e é a base de tudo. A empresa paga as contas da empresa. Você recebe da empresa por pró-labore ou por lucro, com data e valor. Assim o seu contador consegue planejar, em vez de só apagar incêndio no fim do ano.
Por onde começar na segunda-feira
- Peça ao contador quanto você tirou nos últimos 12 meses como pró-labore e quanto como lucro.
- No mesmo pedido, peça o seu Fator R atual e a projeção dos próximos 12 meses.
- Confira se alguma retirada de lucro passou de R$ 50 mil no mês, pela mesma empresa, nesse ano.
- Antes de entregar a declaração, rode nos dois modelos, simplificado e completo.
- Se você tem imóvel alugado ou mais de uma empresa, peça uma avaliação de holding com o custo anual na mesa.
Nenhuma dessas perguntas é sobre esconder nada. O que custa caro para quem empreende é decidir sem conhecer a regra.
 Uma palavra minha
Tudo isso começa com o financeiro organizado
Todo planejamento que eu descrevi aqui depende de uma coisa antes: saber o que entra, o que sai e por onde passa. Contador nenhum planeja em cima de extrato bagunçado.
Na minha operação, quem organiza recebimentos e pagamentos é a DominiPay, a empresa que eu fundei. Uso no meu dia a dia o que a gente constrói lá.
Para nós, self-bank é uma experiência de mais visibilidade, coordenação e controle sobre os próprios fluxos, com uma jornada simples para quem opera.
Conhecer a DominiPayA DominiPay não substitui o seu contador e não muda o imposto que você deve. Ela deixa a operação clara para essa conversa acontecer.
Sem data prometida e sem título anunciado antes da hora. Só aviso de material novo, nada além disso.
Aviso: este post é educativo e explica como regras tributárias funcionam. Não é aconselhamento tributário, jurídico nem de investimento. Regras e alíquotas mudam: confirme a regra vigente e decida com o seu contador. Nada aqui sugere deixar de pagar imposto devido.